督促状が届いたら最初にやること|放置すると何が起きる?借金700万円の私の体験
ポストの中に、見覚えのある会社名の封筒。
「ご入金が確認できておりません」の文字。
督促状が届いたとき、頭が真っ白になる人は多いと思います。
私もそうでした。封筒は開けたものの、何をすればいいのかわからず、結局その日は何もできませんでした。
でも、督促状は放っておいても、なくなりません。むしろ、時間がたつほど状況は悪くなっていきます。
この記事では、督促状が届いたときに最初にやることと、放置すると何が起きるのかを、私の体験もまじえてまとめます。
1. 督促状が届いた日、私は何もできなかった
初めて督促状が届いた日のことは、今でも覚えています。
封筒を開けて、中身を読むことはできました。でも、「どうしよう」と思うばかりで、そこから先に進めませんでした。
電話も同じです。知らない番号から着信があるたびに、督促の電話だとわかっていても、怖くて出られませんでした。スマホが鳴るたびに、心臓がぎゅっとなる毎日でした。
今振り返ると、あのときにやるべきことは、はっきりしていました。
- すぐに自分から連絡すればよかった
- 早く誰かに相談すればよかった
- 借金の全体を把握すればよかった
この3つを、もっと早くやっていれば、ここまで追い詰められなかったかもしれません。
2. 督促を放置すると、何が起きる?
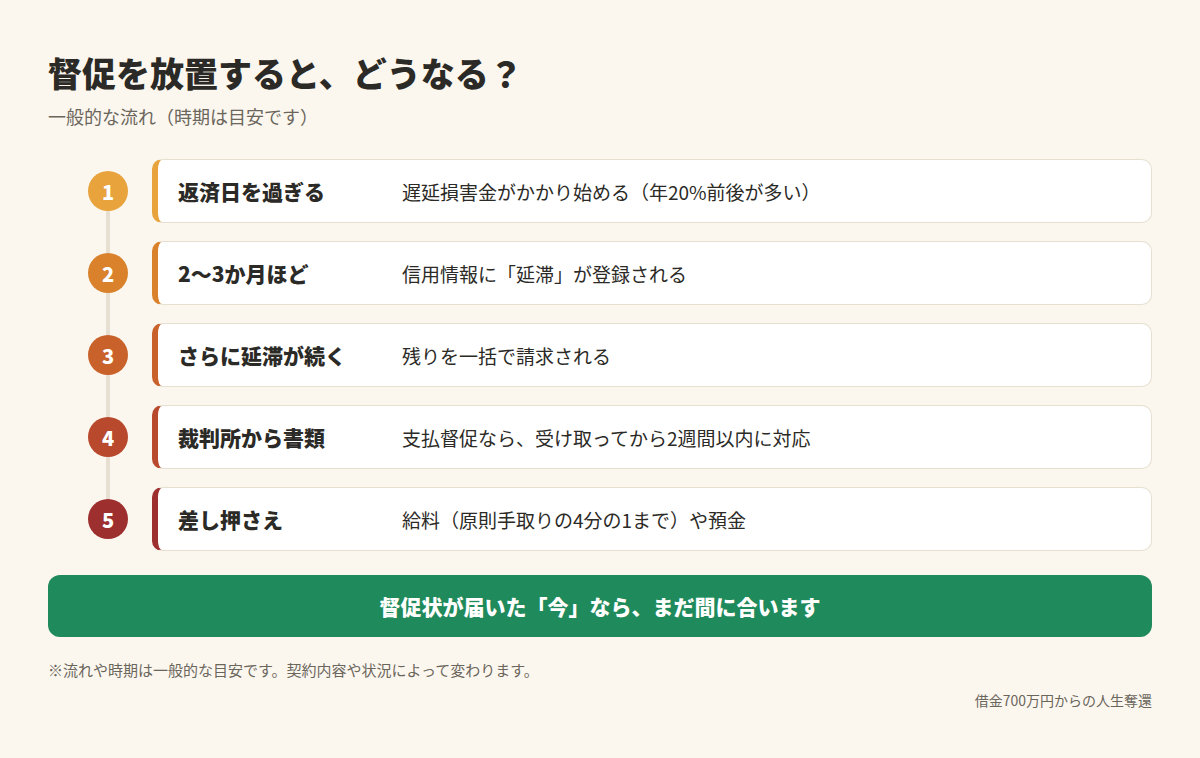
まずは、督促を放置したときに何が起きるのかを知っておきましょう。怖がらせたいわけではありません。「知らないこと」が、一番の不安のもとになるからです。
遅延損害金がふくらむ
返済日を過ぎると、その日から「遅延損害金」がかかります。消費者金融などでは、年20%前後に設定されていることが多いようです。払うのが遅れるほど、返す金額が増えていきます。
信用情報に「延滞」が登録される
延滞が続くと、一般的に2〜3か月ほどで、信用情報機関に延滞の情報が登録されるといわれています。登録されると、新しくカードを作ったり、ローンを組んだりするのが難しくなります。
残りを一括で請求される
さらに延滞が続くと、「分割で返していい」という約束(期限の利益)がなくなり、残っている借金を一括で払うよう求められることがあります。
裁判所から書類が届く
それでも放置していると、貸金業者が裁判所に申し立てをすることがあります。「支払督促」という書類が届いた場合は、受け取ってから2週間以内に異議を申し立てないと、相手の言い分どおりに手続きが進んでしまいます。
給料や預金が差し押さえられる
最終的には、給料や預金口座が差し押さえられることもあります。給料の場合は、原則として手取りの4分の1までが差し押さえの対象になります。
(参考:借金放置し、裁判所も無視。その結末は?|デイライト法律事務所、借金を放置するとどうなる?|たちばな総合法律事務所)
ここまで読むと怖くなるかもしれません。でも、こうなるまでには、たいてい何か月もかかります。督促状が届いた今なら、まだ間に合います。
3. 督促状が届いたら、最初にやること
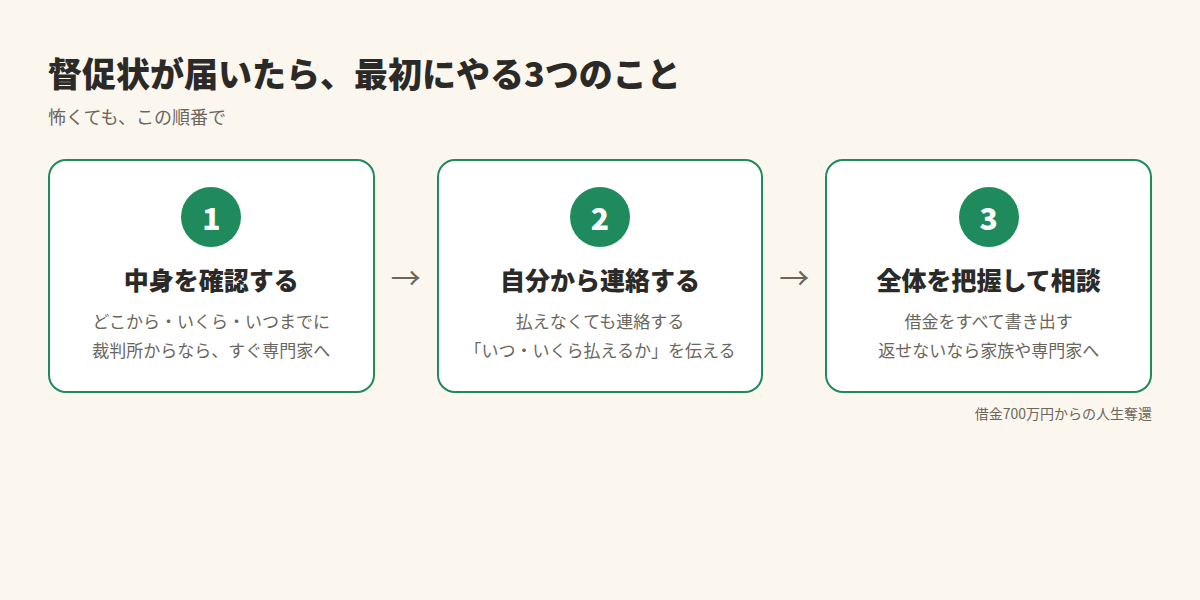
では、督促状が届いたら何をすればいいのか。私の反省もふまえて、3つにまとめました。
①督促状の中身を確認する
まずは、封筒を開けて中身を確認します。見るのは次の3つです。
- どこから届いたか(借りている会社か、裁判所か)
- いくら払う必要があるか
- いつまでに払う必要があるか
もし、裁判所から届いた書類だった場合は、すぐに対応が必要です。支払督促や訴状には、2週間などの短い期限があります。迷わず、専門家に相談してください。
また、借りた覚えのない会社からの請求の場合は、架空請求の可能性もあります。書かれている連絡先には連絡せず、消費者ホットライン(188)に相談しましょう。
②自分から連絡する
一番大事なのが、これです。払えないとしても、自分から連絡することです。
私は、電話が怖くて出られませんでした。でも、連絡しないままでいると、相手は「この人は払う気がないのかもしれない」と考えてしまいます。
自分から連絡して、「いつなら、いくら払えるか」を伝えるだけで、話が進むことがあります。
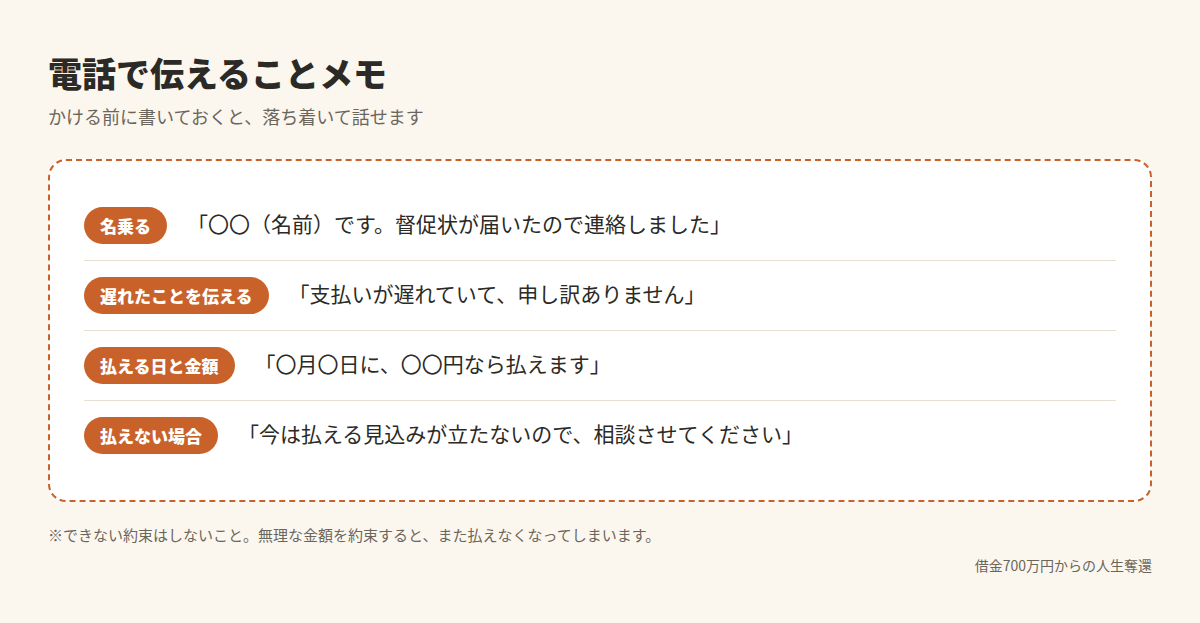
電話が苦手な人は、言うことをメモしてからかけると、少し落ち着いて話せます。
③借金の全体を把握して、相談する
督促状が届くということは、返済が回らなくなってきているサインです。1社の督促に対応するだけでなく、借金の全体を見直すタイミングでもあります。
どこから、いくら借りていて、毎月いくら返しているのか。一度すべて書き出してみてください。書き出し方は、借金がいくつもあるときの返済の順番の記事で紹介しています。
書き出してみて、「どう考えても返せない」と感じたら、一人で抱え込まずに、家族や専門家に相談しましょう。
4. 督促の電話が怖いあなたへ
督促の電話が怖い気持ちは、本当によくわかります。
でも、貸金業者の取り立てには、法律でルールが決められています。知っておくだけで、少し安心できるはずです。
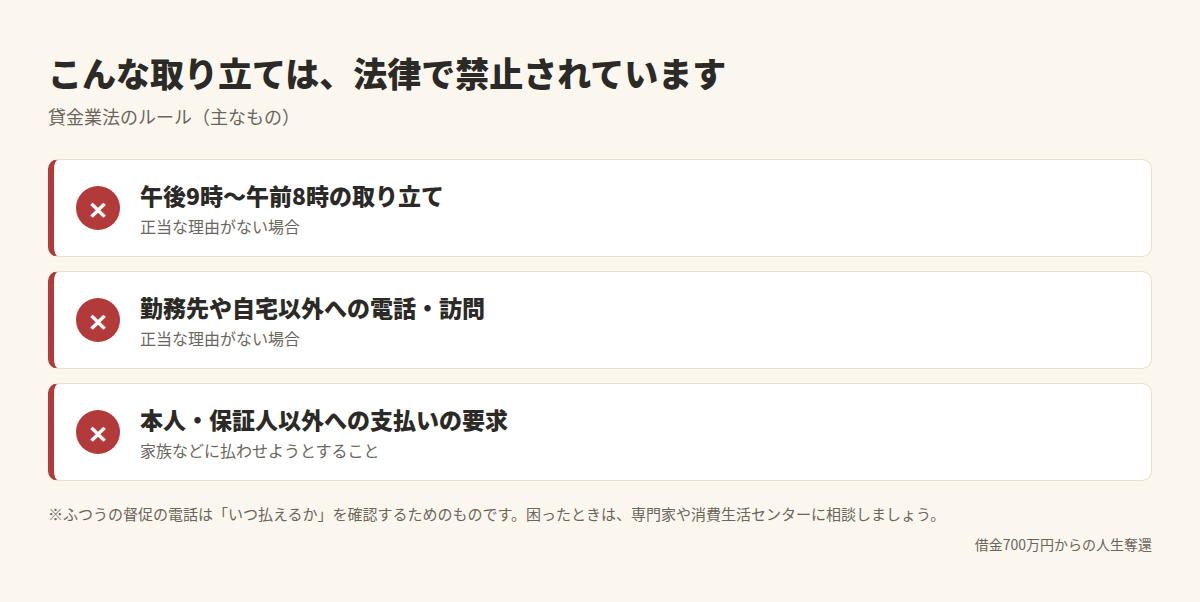
貸金業法では、たとえば次のような取り立ては禁止されています。
- 正当な理由なく、午後9時から午前8時までの間に取り立てること
- 正当な理由なく、勤務先や自宅以外の場所に電話や訪問をすること
- 借りた本人と保証人以外の人(家族など)に、支払いを求めること
(参考:貸金業者関連の法令について|埼玉県)
ふつうの督促の電話は、「いつ払えますか」と確認するためのものです。怒鳴られたり、脅されたりするものではありません。怖いのは、電話そのものより、「出られない自分」をずっと抱えていることのほうでした。
5. どうしても返せないときは、専門家に相談を
自分から連絡しても返せる見込みが立たないときは、弁護士や司法書士に相談してください。
債務整理を依頼すると、専門家から貸金業者に「依頼を受けました」という通知が送られます。この通知が届いたあとは、貸金業者は原則として本人に直接督促できなくなります。督促の電話や郵便が止まるだけでも、気持ちはずいぶん楽になるはずです。
債務整理の方法の違いは、任意整理・個人再生・自己破産の違いにまとめています。
PR
督促が止まらないときは、無料で相談できます
アース司法書士事務所は、債務整理の相談を全国から無料で受け付けています。着手金や減額報酬がかからない、わかりやすい料金体系です。まずは今の状況を話してみるだけでも大丈夫です。

※司法書士が扱えるのは、1社あたり140万円以下の借金です。それより大きい借金や、自己破産・個人再生を考えている場合は、弁護士への相談も検討してください。費用の詳細は公式サイトでご確認ください。
まとめ
- 督促を放置すると、遅延損害金・信用情報への登録・一括請求・裁判・差し押さえと、状況が悪くなっていく
- 督促状が届いたら、①中身を確認する ②自分から連絡する ③借金の全体を把握して相談する
- 裁判所から書類が届いたら、2週間以内の対応が必要なので、すぐに専門家へ
- 取り立てには法律のルールがある
- 返せないときは、一人で抱え込まずに相談する
督促状が届いた日、私は何もできませんでした。でも、何もしない時間が長いほど、苦しさは大きくなっていきました。
今、目の前に督促状があるなら、まずは封筒を開けて、中身を確認するところから始めてみてください。それだけでも、立派な一歩です。