借金がいくつもあるときの返済の順番|借金700万円の私が「金利の高い順」を選んだ理由
借金がいくつもあると、「どこから返せばいいの?」と迷いますよね。
私も借金700万円を抱えていたころ、借り入れ先がいくつもあり、毎月の返済日を乗り切ることで精いっぱいでした。どこから手をつけていいのか、まったくわかっていませんでした。
そんな私が、自分の借金を一つずつ調べ直して決めたのが、「金利の高い順に返す」というルールです。
この記事では、返す順番の決め方と、私がこの順番を選んだ理由をまとめます。
1. どこから手をつけていいか、わからなかった
当時の私は、とにかく「今月の返済日に間に合わせる」ことだけを考えていました。
どの借金に、どのくらいの利息がついているのか。全部でいくら残っているのか。正直に言うと、正確には把握していませんでした。
でも、それでは借金がなかなか減りません。そこで、まずは自分の借金をすべて洗い出すことから始めました。
2. まずは借金をすべて書き出す
返す順番を決める前に、やるべきことは「今の借金を全部見えるようにする」ことです。
私は、次の3つの方法で調べました。
- 利用明細や契約書:手元にある書類で、残高と金利を確認しました。
- 会員ページやアプリ:各社のサイトやアプリで、最新の残高を確認しました。
- 信用情報の開示:CICやJICCで開示請求をして、借り入れ先に漏れがないかを確かめました。
信用情報の開示の手順は、こちらの記事にまとめています。
調べた内容は、次のような一覧表にまとめると、ひと目で全体がわかります。
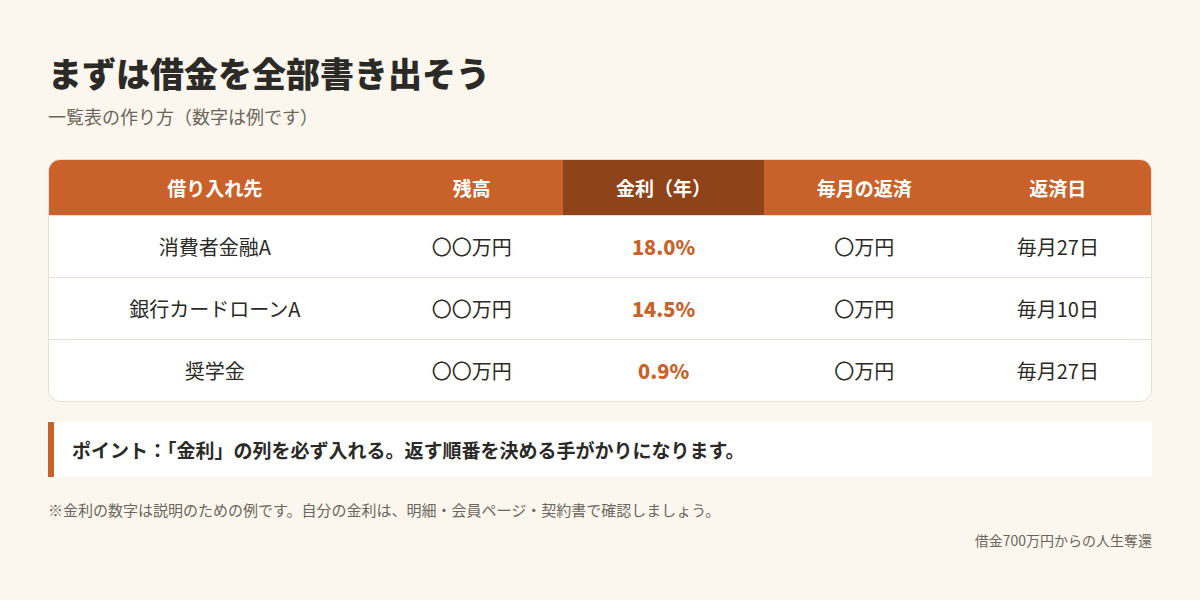
ポイントは「金利」の列を必ず入れることです。この数字が、返す順番を決めるときの一番の手がかりになります。
ちなみに、お金を借りるときの金利には、法律で上限が決められています(利息制限法)。
| 借りた元本の額 | 上限の金利(年) |
|---|---|
| 10万円未満 | 20% |
| 10万円以上100万円未満 | 18% |
| 100万円以上 | 15% |
(参考:貸金の利息の上限はどのようになっていますか|法テラス)
3. 返す順番の決め方は、主に2つ
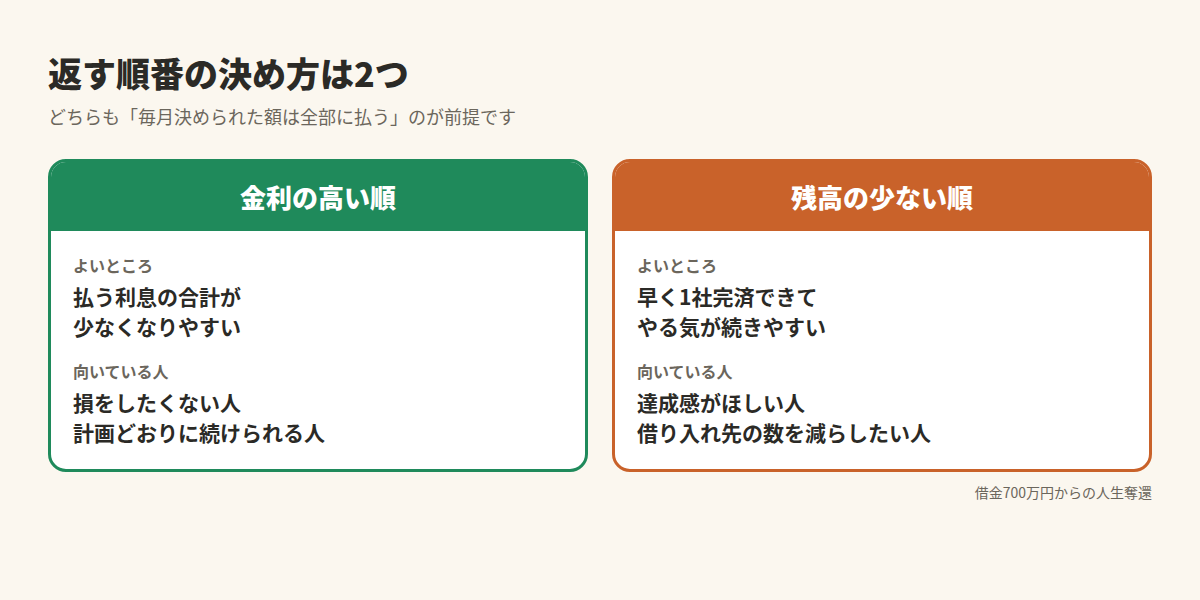
返す順番の決め方には、大きく分けて2つの考え方があります。
金利の高い順に返す
金利が一番高い借金から、優先して返していく方法です。利息がたくさんつく借金から減らしていくので、最終的に払う利息の合計が少なくなりやすいのが特徴です。
残高の少ない順に返す
残高が一番少ない借金から、先に終わらせていく方法です。「1社完済できた」という達成感を早く味わえるので、やる気を保ちやすいのが特徴です。
4. 私が「金利の高い順」を選んだ理由
私が金利の高い順を選んだのは、自分の借金の総額と金利をあらためて調べ、実際に計算してみたからです。
計算してみると、同じ金額を返していても、金利の高い借金を残しておくほど、利息で損をしていることがはっきりわかりました。
わかりやすいように、例で比べてみます。
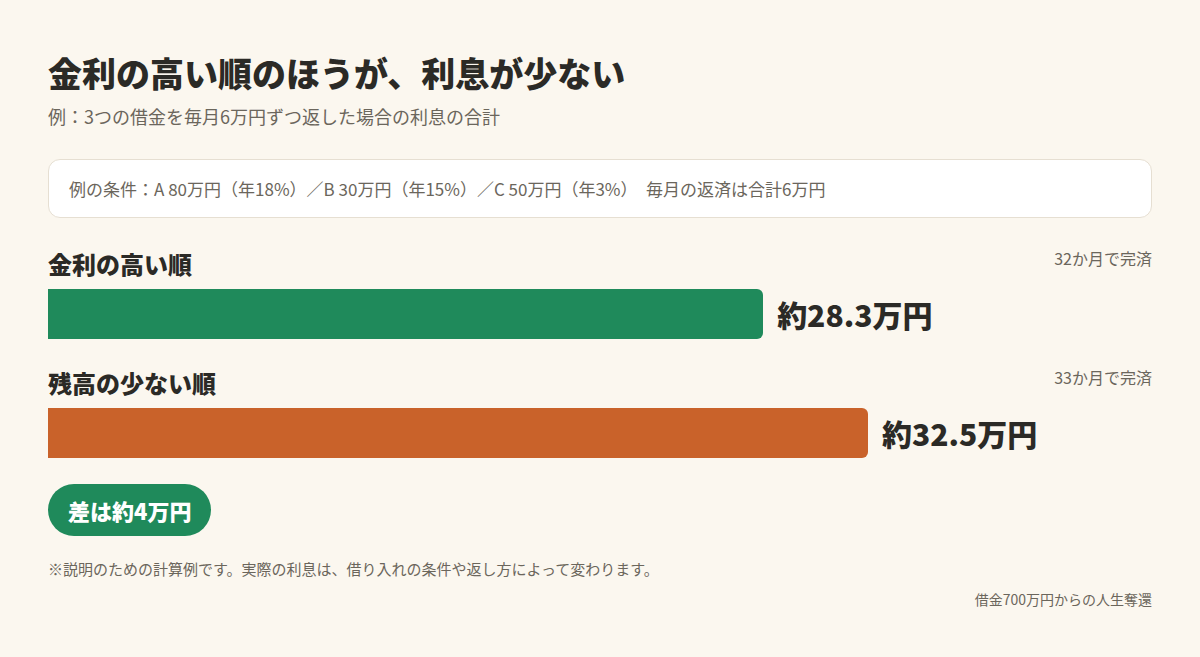
この例では、毎月の返済額は同じなのに、金利の高い順に返したほうが、利息の合計が約4万円少なくなりました。借金の額が大きいほど、この差はさらに大きくなります。
私の場合、一番金利が高かったのは消費者金融でした。そこで、消費者金融を最優先に返すことにしました。
5. 私の返し方のルール
実際に私がやっている返し方は、次のとおりです。
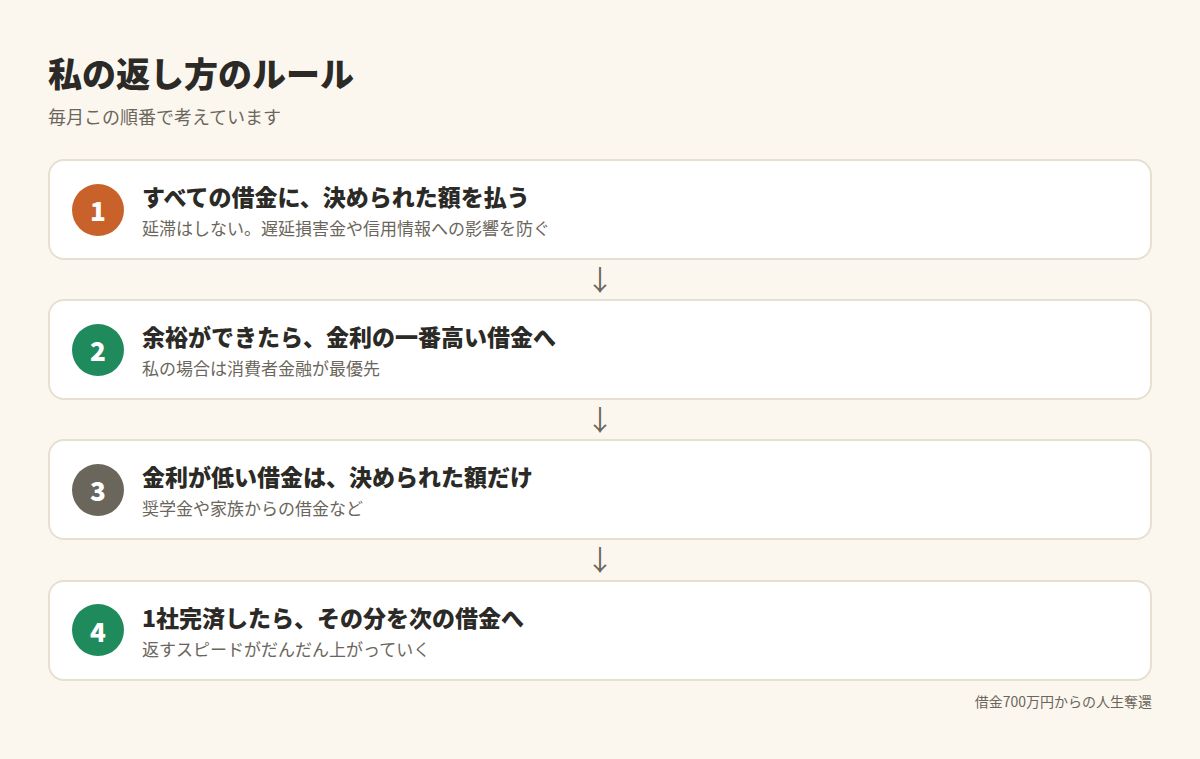
- すべての借金に、毎月決められた額を必ず払う
延滞すると、遅延損害金がかかったり、信用情報に傷がついたりします。どの借金も、決められた額は必ず払います。 - 余裕ができたら、金利の一番高い借金に回す
少しでも余裕ができたら、その分は金利の一番高い借金の返済に上乗せします。 - 金利が低い借金は、決められた額だけ返す
奨学金や家族からの借金のように、金利が低い(またはない)ものは、毎月決められた額だけを返しています。たとえば日本学生支援機構の第二種奨学金は、利率の上限が年3%と決まっています(参考:日本学生支援機構)。 - 1社完済したら、その返済額を次に回す
1社終わったら、そこに払っていた額を、次に金利の高い借金の返済に回します。こうすると、返すスピードがだんだん上がっていきます。
6. 金利の高い順にしてよかったこと
一番よかったのは、返済の優先順位がはっきりして、気持ちが楽になったことです。
以前は、少しお金に余裕ができても、「どこに返せばいいんだろう」と迷っていました。今は迷う必要がありません。「余裕ができたら、金利の一番高いところへ」と決めているからです。
借金を返していると、考えることや悩むことが本当に多くなります。だからこそ、「迷わなくていいルール」が一つあるだけで、毎月の返済がずいぶん楽になりました。
一方で、金利の高い借金は残高も大きいことが多く、1社目が終わるまでに時間がかかることもあります。「早く1社でも終わらせて、やる気を出したい」という人は、残高の少ない順を選ぶのもよいと思います。
大切なのは、自分が続けられる方法を選ぶことです。
7. それでも返済が苦しいときは
ここまで、自力で返す前提で書いてきました。でも、毎月決められた額を払うだけで精いっぱいだったり、返すために別のところから借りていたりする場合は、順番を工夫するだけでは解決しないこともあります。
そんなときは、一人で抱え込まずに、専門家に相談してみてください。任意整理などで将来の利息をカットできれば、元金を返すことに集中できる場合もあります。
債務整理の方法の違いは、任意整理・個人再生・自己破産の違いの記事にまとめています。
PR
返済が苦しいときは、無料で相談できます
アース司法書士事務所は、債務整理の相談を全国から無料で受け付けています。着手金や減額報酬がかからない、わかりやすい料金体系です。「利息をカットできるか」だけでも聞いてみてください。

※司法書士が扱えるのは、1社あたり140万円以下の借金です。それより大きい借金や、自己破産・個人再生を考えている場合は、弁護士への相談も検討してください。費用の詳細は公式サイトでご確認ください。
まとめ
- まずは、借金をすべて書き出して「見える化」する
- 返す順番は「金利の高い順」と「残高の少ない順」の2つが基本
- 利息を少なくしたいなら「金利の高い順」、やる気を保ちたいなら「残高の少ない順」
- どの借金も、毎月決められた額は必ず払う
- 苦しいときは、一人で抱えずに相談する
私は、金利の高い順に返すと決めてから、迷うことが減り、返済に向き合うのが少し楽になりました。
あなたも、まずは自分の借金を書き出すところから始めてみてください。全体が見えるだけで、不安は少し小さくなるはずです。