自分の信用情報を開示してみた|CIC・JICCの申し込み方と結果の見方【借金700万円の体験】
借金がいくつもあると、「本当に、これで全部だっけ?」と不安になることはありませんか。
私もそうでした。借金が700万円までふくらんでいたころ、借り入れ先がいくつもあり、自分の借金の全体をきちんと把握できている自信がありませんでした。
そこで私がやったのが、信用情報の開示です。
信用情報とは、クレジットカードやローンの契約や返済の記録のことです。自分の信用情報は、自分で取り寄せて確認できます。
この記事では、信用情報の開示とは何か、申し込み方、結果の見方、そして私が開示してよかったと思うことをまとめます。
1. 借金の全体を、きちんと把握したかった
信用情報を開示しようと思ったきっかけは、借金の全体を把握したかったからです。
手元の明細やアプリで、残高はある程度わかっていました。でも、借り入れ先がいくつもあると、「どこか見落としているんじゃないか」という不安がずっと消えませんでした。
借金の返し方を考えるにも、家族に話すにも、専門家に相談するにも、まずは「全部でいくら、どこから借りているのか」を正確に知る必要があります。その確認のために、信用情報を取り寄せることにしました。
2. 信用情報とは? 開示できる3つの機関
クレジットカードやローンを契約すると、契約の内容や、毎月きちんと返しているかどうかが「信用情報機関」に記録されます。カード会社や貸金業者は、審査のときにこの情報を確認しています。
日本には、主に次の3つの信用情報機関があります。
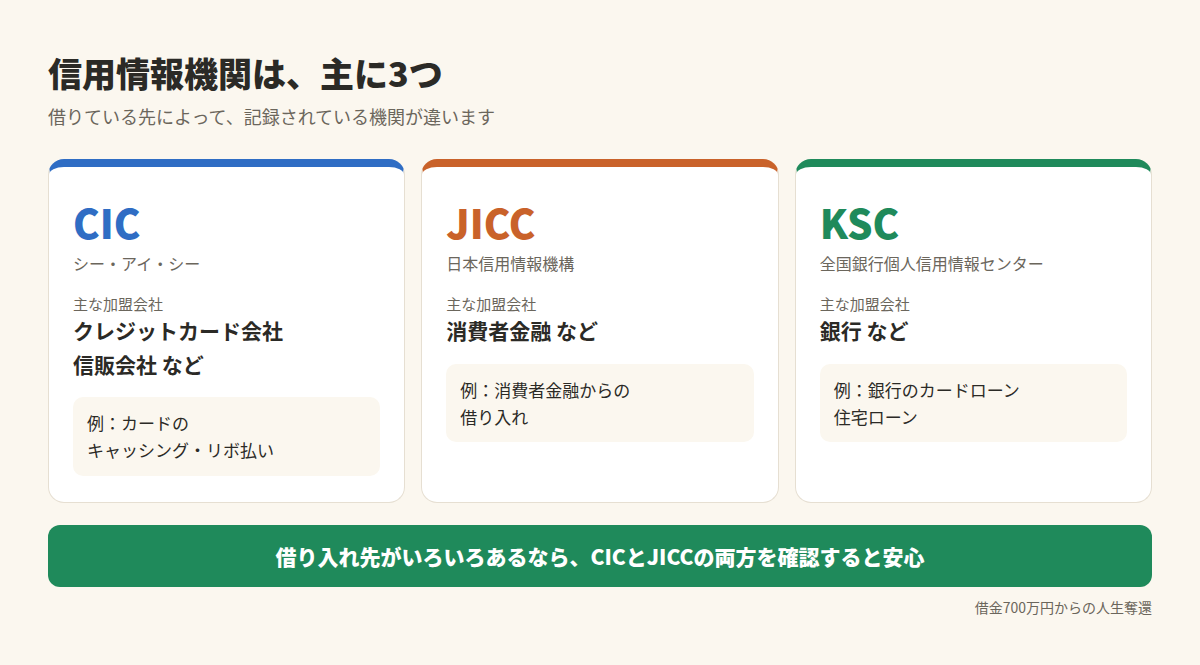
消費者金融で借りている場合はJICC、クレジットカードのキャッシングやリボ払いがある場合はCICに記録されていることが多いです。銀行のカードローンがある場合は、KSCにも記録されています。
借りている先がいろいろある場合は、CICとJICCの両方を確認しておくと安心です。
3. 信用情報の開示の申し込み方
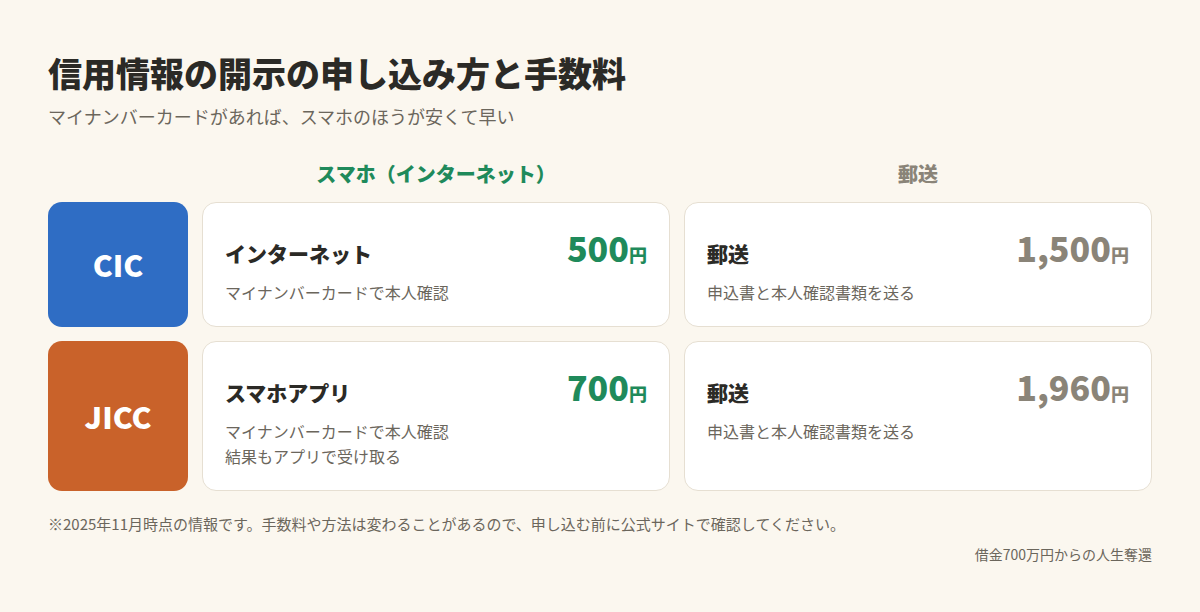
信用情報の開示は、本人であれば誰でも申し込めます。主な申し込み方法は、スマホ(インターネット)と郵送の2つです。
CICの場合
- インターネット:スマホで申し込みます。本人確認にはマイナンバーカードが必要です。手数料は500円です。
- 郵送:申込書と本人確認書類を送って申し込みます。手数料は1,500円です。
JICCの場合
- スマホアプリ:専用アプリで申し込みます。本人確認にはマイナンバーカードが必要です。結果もアプリで受け取ります。手数料は700円です。
- 郵送:申込書と本人確認書類を送って申し込みます。手数料は1,960円です。
※手数料や申し込み方法は、2025年11月時点の情報です。変わることがあるので、申し込む前に必ず公式サイトで確認してください。
(参考:CIC、ネット開示を10月9日再開 マイナカード必須に|Impress Watch、JICC、信用情報開示の本人確認をマイナカードに一本化|Impress Watch)
マイナンバーカードがあれば、スマホで申し込むほうが安く、早く結果を見られます。カードがない場合は、郵送で申し込みましょう。
4. 開示結果の見方
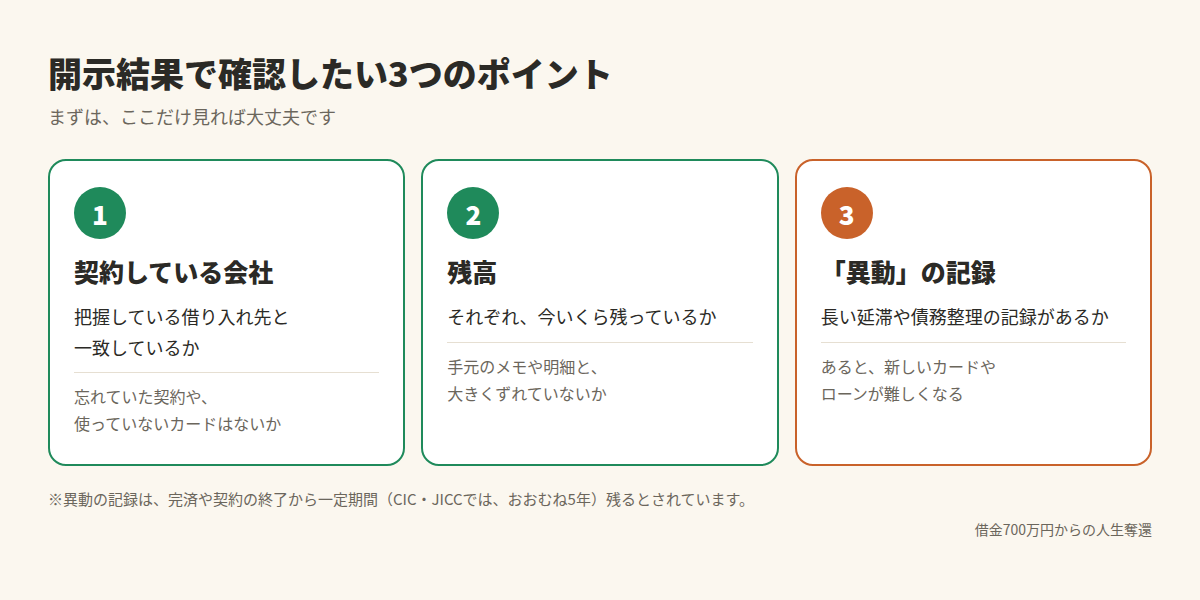
開示結果が届いたら、まず見てほしいのは次の3つです。
①契約している会社
どの会社と、どんな契約をしているのかが一覧で載っています。自分が把握している借り入れ先と一致しているかを確認しましょう。忘れていた契約や、もう使っていないカードが見つかることもあります。
②残高
それぞれの契約で、今いくら残っているのかが載っています。手元のメモや明細と、大きくずれていないかを確認します。
③「異動」の記録
いちばん気になるのが、ここだと思います。
返済が長く遅れたり、債務整理をしたりすると、「異動」という記録が登録されます。いわゆる「ブラックリストに載る」と言われている状態です。
異動の記録があると、新しくカードを作ったり、ローンを組んだりするのが難しくなります。記録は、完済や契約の終了から一定期間(CICやJICCでは、おおむね5年)残るとされています。
CICの「入金状況」の記号
CICの開示結果には、毎月の入金状況が記号で表示されます。主な記号の意味は次のとおりです。
| 記号 | 意味 |
|---|---|
| $ | 請求どおり(またはそれ以上)入金があった |
| P | 請求額の一部が入金された |
| A | 本人の都合で、入金されなかった |
※記号の意味は、開示報告書の説明欄やCICの公式サイトでも確認できます。
「A」が続いていると、延滞していたことがわかります。私のように、返済日を乗り切るだけで精いっぱいだった時期がある人は、この欄も確認してみてください。
5. 私が開示して、わかったこと
実際に開示してみて、結果は思っていたとおりでした。
自分が把握していた借り入れ先と、開示結果に載っていた会社は一致していました。忘れていた借金が見つかる、ということもありませんでした。
「なんだ、それなら開示しなくてもよかったのでは」と思うかもしれません。でも、私にとっては、それがとても大きな意味を持っていました。
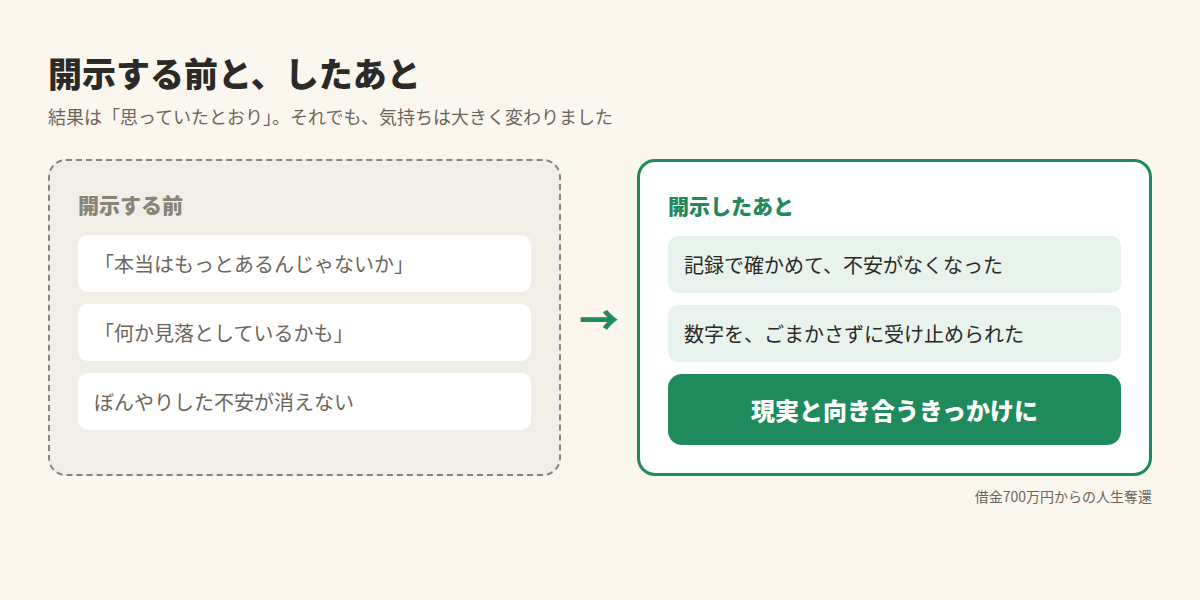
それまでの私は、借金のことを考えるたびに、「本当はもっとあるんじゃないか」「何か見落としているんじゃないか」と、ぼんやりした不安を抱えていました。
開示結果という客観的な記録で確認できたことで、その不安がなくなりました。そして、目の前にある借金の数字を、ごまかさずに受け止めることができました。
私にとって信用情報の開示は、借金の現実と向き合うきっかけになったのです。
6. 開示したあとに、やること
信用情報で借金の全体がわかったら、次にやることは2つです。
借金の一覧表をつくる
開示結果をもとに、借り入れ先・残高・金利・毎月の返済額を一覧にまとめましょう。全体が見えると、どこから返せばいいのかが考えやすくなります。
一覧表の作り方と、返す順番の決め方は、借金がいくつもあるときの返済の順番の記事にまとめています。
専門家に相談するときの資料にする
一覧表や開示結果は、弁護士や司法書士に相談するときにも役立ちます。正確な情報があれば、自分に合った返し方や、債務整理が必要かどうかを、より具体的に教えてもらえます。
私は以前、市役所の無料相談に行ったことがあります。そのときのことは、市役所の無料相談に行った体験の記事に書いています。
また、家族に借金を打ち明けるときにも、全体がわかる資料があると話がしやすくなります。私が家族に話したときのことは、借金を家族に打ち明けた日のことにまとめています。
PR
借金の全体がわかったら、無料で相談できます
アース司法書士事務所は、債務整理の相談を全国から無料で受け付けています。着手金や減額報酬がかからない、わかりやすい料金体系です。まずは今の状況を話してみるだけでも大丈夫です。

※司法書士が扱えるのは、1社あたり140万円以下の借金です。それより大きい借金や、自己破産・個人再生を考えている場合は、弁護士への相談も検討してください。費用の詳細は公式サイトでご確認ください。
まとめ
- 信用情報とは、カードやローンの契約や返済の記録のこと
- 主な信用情報機関は、CIC・JICC・KSCの3つ。借り入れ先が多いなら、CICとJICCの両方を確認する
- 申し込みはスマホか郵送。マイナンバーカードがあれば、スマホのほうが安くて早い
- 結果を見るときは「契約している会社」「残高」「異動の記録」の3つを確認する
- 開示結果をもとに一覧表をつくり、返済計画や相談に役立てる
私の場合、開示の結果は思っていたとおりでした。それでも、記録で確かめたことで、ようやく借金の現実と向き合えるようになりました。
「全部でいくらあるのか、ちゃんとわからない」と感じているなら、まずは自分の信用情報を取り寄せてみてください。数字がはっきりするだけで、次に何をすればいいかが見えてきます。