任意整理・個人再生・自己破産の違い|借金700万円で「どれも選ばなかった」私が伝えたいこと
「任意整理」「個人再生」「自己破産」。
借金が返せなくなったとき、この3つの言葉を目にした人は多いと思います。
私も、借金700万円を抱えていたとき、名前だけは知っていました。でも、何がどう違うのかは、まったくわかっていませんでした。
結局、私はどれも選ばず、家族の助けを借りながら自力で返済する道を選びました。今もその選択に後悔はありません。
それでも、今だから言えることがあります。
違いを知らないまま、一人で決めるのだけはやめてほしい。
この記事では、3つの方法の違いを、当事者の目線でできるだけわかりやすくまとめました。
1. 名前しか知らなかった3つの方法
借金が返せなくなったとき、私の頭にあったのは「債務整理=自己破産」というイメージでした。
市役所の無料相談で「自己破産しかない」と言われたときも、ほかにどんな方法があるのか、聞き返すことすらできませんでした。
あとから調べて、ようやく3つの方法がまったく違うものだと知りました。
2. 任意整理・個人再生・自己破産の違い
まずは、3つの違いを一覧で比べてみます。
| 任意整理 | 個人再生 | 自己破産 | |
|---|---|---|---|
| 借金はどうなる? | 将来の利息などをカットし、元金を分割で返す | 元金も含めて大きく減らし、原則3年で返す | 原則として、支払い義務がなくなる |
| 裁判所 | 通さない | 通す | 通す |
| 官報に載る? | 載らない | 載る | 載る |
| 整理する相手を選べる? | 選べる | 選べない(すべてが対象) | 選べない(すべてが対象) |
| 財産 | 原則そのまま | 原則そのまま(返す額に影響することがある) | 一定以上の財産は手放す |
| 仕事の制限 | なし | なし | 手続き中は一部の職業に制限あり |
(参考:任意整理・個人再生・自己破産の違いとは?|弁護士法人ライズ綜合法律事務所)
任意整理:利息を止めて、元金を返していく方法
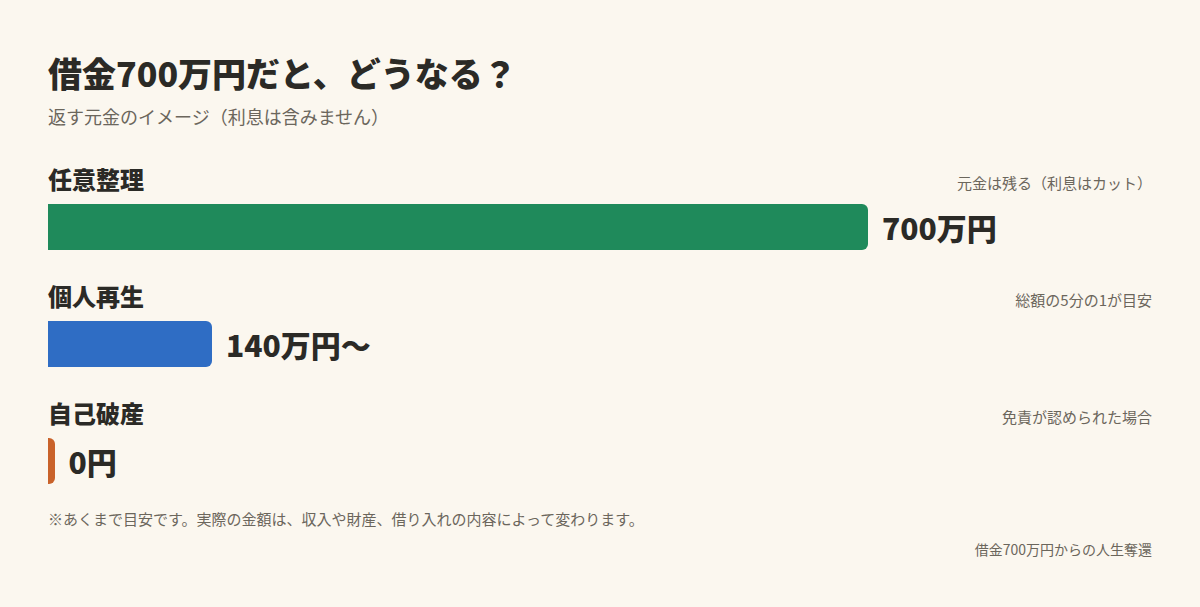
貸金業者と話し合い、これから先の利息などをカットしてもらう方法です。元金は大きくは減りませんが、返した分がそのまま元金に充てられるようになります。
裁判所を通さず、官報にも載りません。整理する相手を選べるのも大きな特徴です。
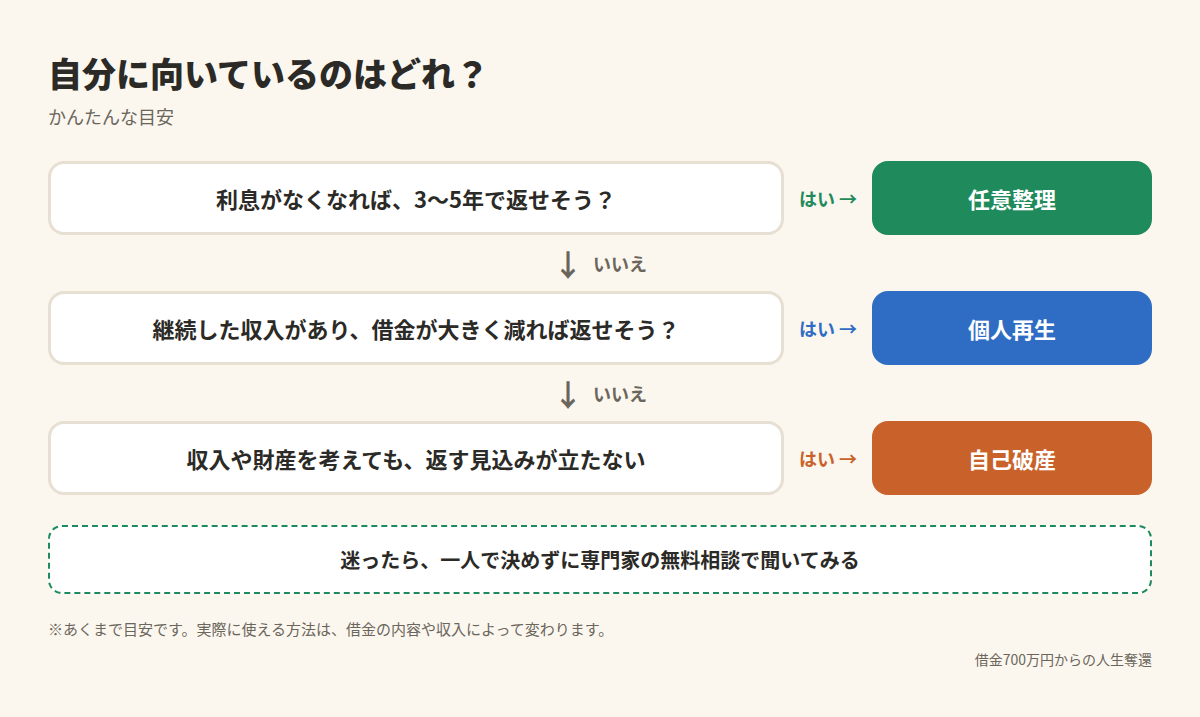
向いているのは、利息がなくなれば3〜5年ほどで返せる人です。
個人再生:借金を大きく減らして、3年で返す方法
裁判所を通して、借金を法律で決められた額まで減らし、原則3年で返していく方法です。たとえば借金が500万円から1,500万円の場合は、総額の5分の1が目安になります。
ただし、継続した収入があることが条件で、官報にも名前が載ります。
向いているのは、借金が大きくても、減った分なら返し続けられる人です。
自己破産:支払い義務をなくしてもらう方法
裁判所を通して、借金の支払い義務をなくしてもらう方法です。税金など一部を除き、借金を返す必要がなくなります。
その代わり、一定以上の財産は手放すことになり、手続き中は一部の職業に就けないなどの制限があります。
向いているのは、収入や財産を考えても、返す見込みが立たない人です。
パチンコなどのギャンブルが原因の借金でも、反省して生活を立て直せると認められれば、免責される(支払い義務がなくなる)ケースは多いようです。くわしくは、市役所の無料相談に行った体験の記事でも触れています。
3. 私が一番気になった2つのこと
債務整理を考えたとき、私が一番不安だったのは、次の2つでした。
家族や職場にバレるのか
一番怖かったのは、周りに知られることでした。
調べてみると、ここは方法によって大きく違います。
- 任意整理:裁判所を通さず、官報にも載りません。整理する相手を選べるので、家族や知人からの借金を外すこともできます。
- 個人再生・自己破産:官報に名前が載ります。また、借金はすべてが対象になるので、家族からの借金も手続きに含めることになります。
官報は、ふつうの人が日常的に見るものではありません。とはいえ、「絶対にバレない」とは言い切れないのも事実です。気になる人は、相談のときに「家族や職場に知られる可能性」をそのまま聞いてみてください。
カードやローンはいつまで使えないのか
もう一つ気になったのが、クレジットカードやローンのことでした。
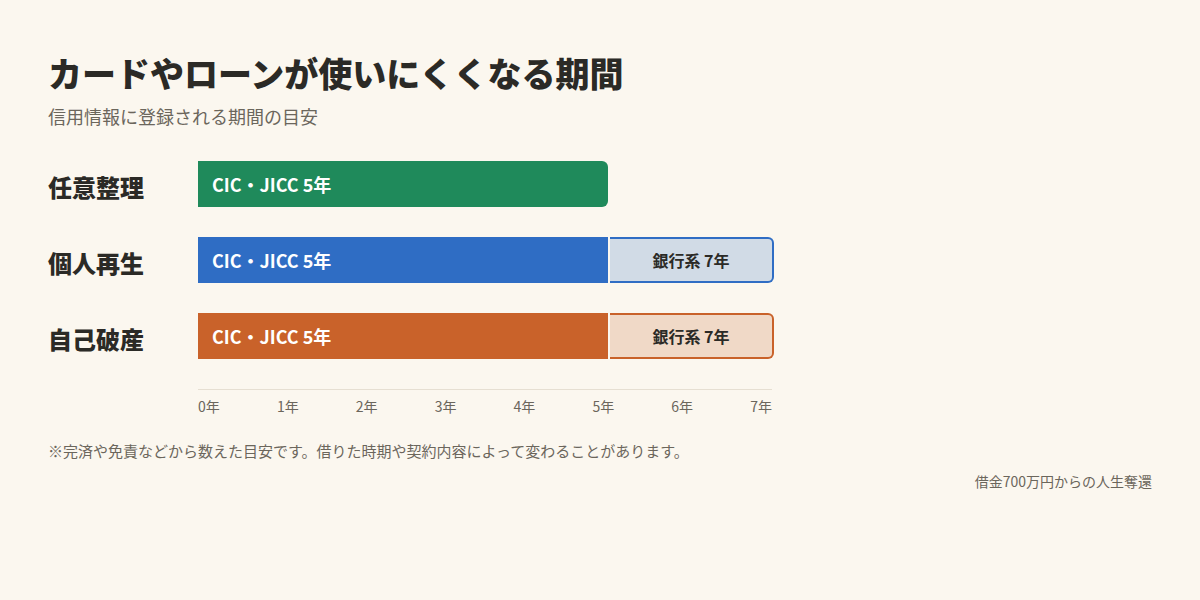
債務整理をすると、信用情報(お金の借り方や返し方の記録)に、その事実が登録されます。登録されている間は、新しくカードを作ったり、ローンを組んだりするのが難しくなります。
(参考:債務整理手続(破産・個人再生・任意整理)と信用情報)
※登録の条件や期間は、借りた時期や契約内容によって変わることがあります。
「ずっと使えなくなる」わけではありませんが、数年単位で影響が残ることは知っておきたいポイントです。
ちなみに、自分の信用情報は自分で確認できます。CICとJICCで開示請求をする手順は、こちらの記事にまとめています。
4. 私がどれも選ばなかった理由
ここまで調べたうえでも、私はどの方法も選びませんでした。
理由は、パチンコで作った借金を「なかったこと」にしたくなかったこと。そして、すべてを打ち明けた家族が、一緒に返していこうと言ってくれたことです。
くわしくは、借金700万円でも「債務整理」を選ばなかった理由に書いています。
ただ、これはあくまで私の場合です。家族の助けがあったからこそ選べた道で、誰にでもすすめられる方法ではありません。
5. それでも「一人で決めないで」ほしい理由
この記事で一番伝えたいのは、ここです。
私は、自分で調べただけでは、どの方法が自分に合っているのか、最後までわかりませんでした。ネットの情報は一般的な話ばかりで、「自分の場合はどうなのか」には答えてくれないからです。
- 自分の借金で、任意整理をしたら月いくらになるのか
- 個人再生を使える条件を満たしているのか
- 家族や職場に知られる可能性はどのくらいあるのか
こうしたことは、専門家に聞かなければわかりません。
債務整理の相談は、無料で受け付けている事務所がたくさんあります。相談したからといって、必ず手続きをしなければいけないわけではありません。
「どれを選ぶか」を決めるのは、そのあとで大丈夫です。私のように自力で返す道を選ぶにしても、ほかの方法を知ったうえで選ぶのと、知らないまま選ぶのとでは、まったく違います。
PR
自分に合う方法を、無料で聞いてみる
アース司法書士事務所は、債務整理の相談を全国から無料で受け付けています。着手金や減額報酬がかからない、わかりやすい料金体系です。任意整理ができるかどうかだけでも聞いてみてください。
※司法書士が扱えるのは、1社あたり140万円以下の借金です。それより大きい借金や、自己破産・個人再生を考えている場合は、弁護士への相談も検討してください。費用の詳細は公式サイトでご確認ください。
相談先の選び方や、相談に行く前に準備しておきたいことは、市役所の無料相談に行った体験の記事にまとめています。
まとめ
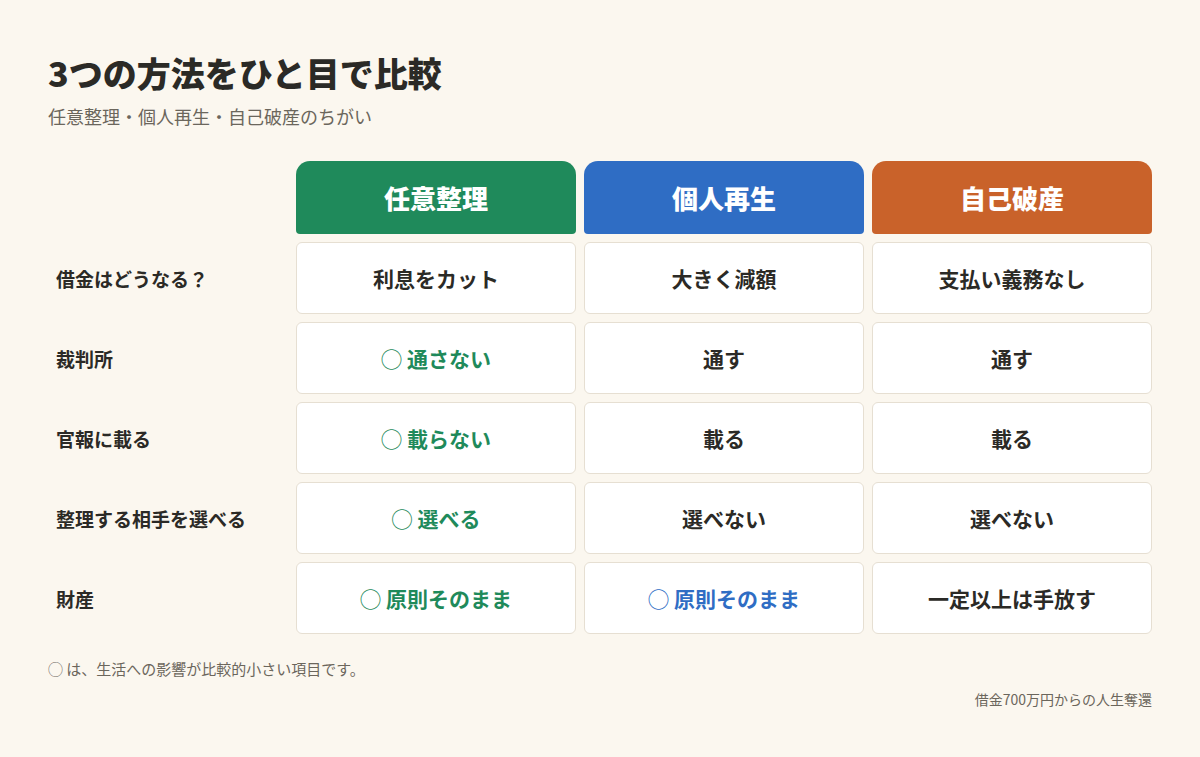
- 任意整理:利息をカットして返す。裁判所を通さず、相手を選べる
- 個人再生:借金を大きく減らして3年で返す。官報に載る
- 自己破産:支払い義務をなくす。財産や職業に影響がある
どの方法にも、メリットとデメリットがあります。そして、自力で返すという道もあります。
大切なのは、違いを知ったうえで、自分が納得できる方法を選ぶことです。
そして、その答えを一人だけで出さないことです。
家族でも、専門家でも構いません。まずは、誰かに話してみてください。